Let X i ∼ L a p l a c e ( 0 , b i ) X_i \sim Laplace(0, b_i) X i ∼ L a pl a ce ( 0 , b i ) i ∈ [ n ] i \in [n] i ∈ [ n ] i ∈ [ n ] i \in [n] i ∈ [ n ] X i X_i X i
p ( X i = x ) = 1 2 b i exp ( − ∣ x ∣ b i ) , ∀ x ∈ R .
p(X_i = x) = \frac{1}{ 2 b_i } \exp \left( - \frac{ |x| }{ b_i }\right),\, \forall x \in \mathbb{R}.
p ( X i = x ) = 2 b i 1 exp ( − b i ∣ x ∣ ) , ∀ x ∈ R . Moment Generating Function
Fact. For each i ∈ [ n ] i \in [n] i ∈ [ n ] X i X_i X i
E [ exp ( t X i ) ] = 1 1 − b i 2 ⋅ t 2 , where ∣ t ∣ < 1 / b i .
\mathbb{E} [ \exp ( t X_i) ] = \frac{1}{1 - b_i^2 \cdot t^2 },\, \text{where } |t| < 1 / b_i.
E [ exp ( t X i )] = 1 − b i 2 ⋅ t 2 1 , where ∣ t ∣ < 1/ b i .
Proof. Let ∣ t ∣ < 1 / b i |t| < 1 / b_i ∣ t ∣ < 1/ b i
E [ exp ( t X i ) ] = ∫ exp ( t x ) ⋅ 1 2 b i exp ( − ∣ x ∣ b i ) = 1 2 b i ( ∫ − ∞ 0 exp ( t x + x b i ) + ∫ 0 ∞ exp ( t x − x b i ) ) = 1 2 b i ( 1 t + 1 / b i exp ( t x + x b i ) ∣ − ∞ 0 + 1 t − 1 / b i exp ( t x − x b i ) ∣ 0 ∞ ) = 1 2 b i ( 1 t + 1 / b i − 1 t − 1 / b i ) = 1 2 b i ( − 2 / b i t 2 − 1 / b i 2 ) = 1 1 − b i 2 ⋅ t 2 .
\begin{aligned}
\mathbb{E}[ \exp (t X_i) ]
&= \int \exp ( t x) \cdot \frac{1}{ 2 b_i } \exp \left( - \frac{ |x| }{ b_i } \right) \\
&=
\frac{1}{ 2 b_i } \left( \int_{ -\infty }^0 \exp \left( tx + \frac{ x }{ b_i }\right)
+
\int_0^{ \infty } \exp \left( tx - \frac{ x }{ b_i }\right) \right) \\
&=
\frac{1}{ 2 b_i } \left( \frac{1}{t + 1 / b_i }\exp \left( tx + \frac{ x }{ b_i } \right) \mid_{-\infty}^0
+
\frac{1}{t - 1 / b_i } \exp \left( tx - \frac{ x }{ b_i } \right) \mid_0^\infty \right) \\
&=
\frac{1}{ 2 b_i } \left( \frac{1}{t + 1 / b_i }
-
\frac{1}{t - 1 / b_i } \right) \\
&=
\frac{1}{ 2 b_i } \left( \frac{ - 2 / b_i }{t^2 - 1 / b_i^2 } \right) \\
&= \frac{1}{ 1 - b_i^2 \cdot t^2 }.
\end{aligned}
E [ exp ( t X i )] = ∫ exp ( t x ) ⋅ 2 b i 1 exp ( − b i ∣ x ∣ ) = 2 b i 1 ( ∫ − ∞ 0 exp ( t x + b i x ) + ∫ 0 ∞ exp ( t x − b i x ) ) = 2 b i 1 ( t + 1/ b i 1 exp ( t x + b i x ) ∣ − ∞ 0 + t − 1/ b i 1 exp ( t x − b i x ) ∣ 0 ∞ ) = 2 b i 1 ( t + 1/ b i 1 − t − 1/ b i 1 ) = 2 b i 1 ( t 2 − 1/ b i 2 − 2/ b i ) = 1 − b i 2 ⋅ t 2 1 . □ \square □
Concentration Inequalities
Define X = ∑ i ∈ [ n ] X i X = \sum_{i \in [n] } X_i X = ∑ i ∈ [ n ] X i X X X
One
Theorem. If 0 ≤ λ ≤ ( 2 2 ⋅ ∑ i ∈ [ n ] b i 2 ) ⋅ min i ∈ [ n ] 1 / b i 0 \le \lambda \le \big( 2 \sqrt{2} \cdot \sum_{i \in [n] } b_i^2 \big) \cdot \min_{i \in [n] } 1 / b_i 0 ≤ λ ≤ ( 2 2 ⋅ ∑ i ∈ [ n ] b i 2 ) ⋅ min i ∈ [ n ] 1/ b i
Pr [ X ≥ λ ] ≤ exp ( − λ 2 8 ⋅ ∑ i ∈ [ n ] b i 2 ) .
\Pr[ X \ge \lambda ] \le \exp \left( - \frac{\lambda^2}{8 \cdot \sum_{i \in [n] } b_i^2 } \right).
Pr [ X ≥ λ ] ≤ exp ( − 8 ⋅ ∑ i ∈ [ n ] b i 2 λ 2 ) . If ( 2 2 ⋅ ∑ i ∈ [ n ] b i 2 ) ⋅ min i ∈ [ n ] 1 / b i ≤ λ \big( 2 \sqrt{2} \cdot \sum_{i \in [n] } b_i^2 \big) \cdot \min_{i \in [n] } 1 / b_i \le \lambda ( 2 2 ⋅ ∑ i ∈ [ n ] b i 2 ) ⋅ min i ∈ [ n ] 1/ b i ≤ λ
Pr [ X ≥ λ ] ≤ exp ( − λ 2 ⋅ ( min i ∈ [ n ] 1 b i ⋅ 2 ) ) .
\Pr[ X \ge \lambda ] \le \exp \left( - \frac{\lambda}{2} \cdot \left( \min_{i \in [n] } \frac{ 1 }{ b_i \cdot \sqrt{2} } \right) \right).
Pr [ X ≥ λ ] ≤ exp ( − 2 λ ⋅ ( i ∈ [ n ] min b i ⋅ 2 1 ) ) .
The proof applies similar techniques to the ones in the proofs of Chernoff Bounds.
The inequalities state that when λ \lambda λ λ \lambda λ
The second one seems counter intuitive at the first glance.
Consider the special case where the b i b_i b i b i = b b_i = b b i = b i ∈ [ n ] i \in [n] i ∈ [ n ] exp ( − λ / ( 2 2 ⋅ b ) ) \exp( - \lambda / (2 \sqrt{2} \cdot b) ) exp ( − λ / ( 2 2 ⋅ b )) n n n
λ ≥ ( 2 2 ⋅ ∑ i ∈ [ n ] b 2 ) ⋅ min i ∈ [ n ] 1 / b = 2 2 ⋅ n ⋅ b .
\lambda \ge \big( 2 \sqrt{2} \cdot \sum_{i \in [n] } b^2 \big) \cdot \min_{i \in [n] } 1 / b = 2 \sqrt{2} \cdot n \cdot b.
λ ≥ ( 2 2 ⋅ i ∈ [ n ] ∑ b 2 ) ⋅ i ∈ [ n ] min 1/ b = 2 2 ⋅ n ⋅ b . Before proving the theorem, we need the following lemma.
Lemma. For each i ∈ [ n ] i \in [n] i ∈ [ n ] 0 ≤ t ≤ 1 / ( b i ⋅ 2 ) 0 \le t \le 1 / (b_i \cdot \sqrt{2}) 0 ≤ t ≤ 1/ ( b i ⋅ 2 )
1 1 − b i 2 ⋅ t 2 ≤ exp ( 2 ⋅ b i 2 ⋅ t 2 ) .
\frac{1}{ 1 - b_i^2 \cdot t^2 } \le \exp( 2 \cdot b_i^2 \cdot t^2 ).
1 − b i 2 ⋅ t 2 1 ≤ exp ( 2 ⋅ b i 2 ⋅ t 2 ) .
Proof. For x ∈ [ 0 , 1 / 2 ] x \in [0, 1 / 2] x ∈ [ 0 , 1/2 ]
1 + x ≤ e x ≤ 1 1 − x ≤ 1 + 2 x ≤ exp ( 2 x ) .
1 + x \le e^x \le \frac{1}{1 - x} \le 1 + 2 x \le \exp(2 x).
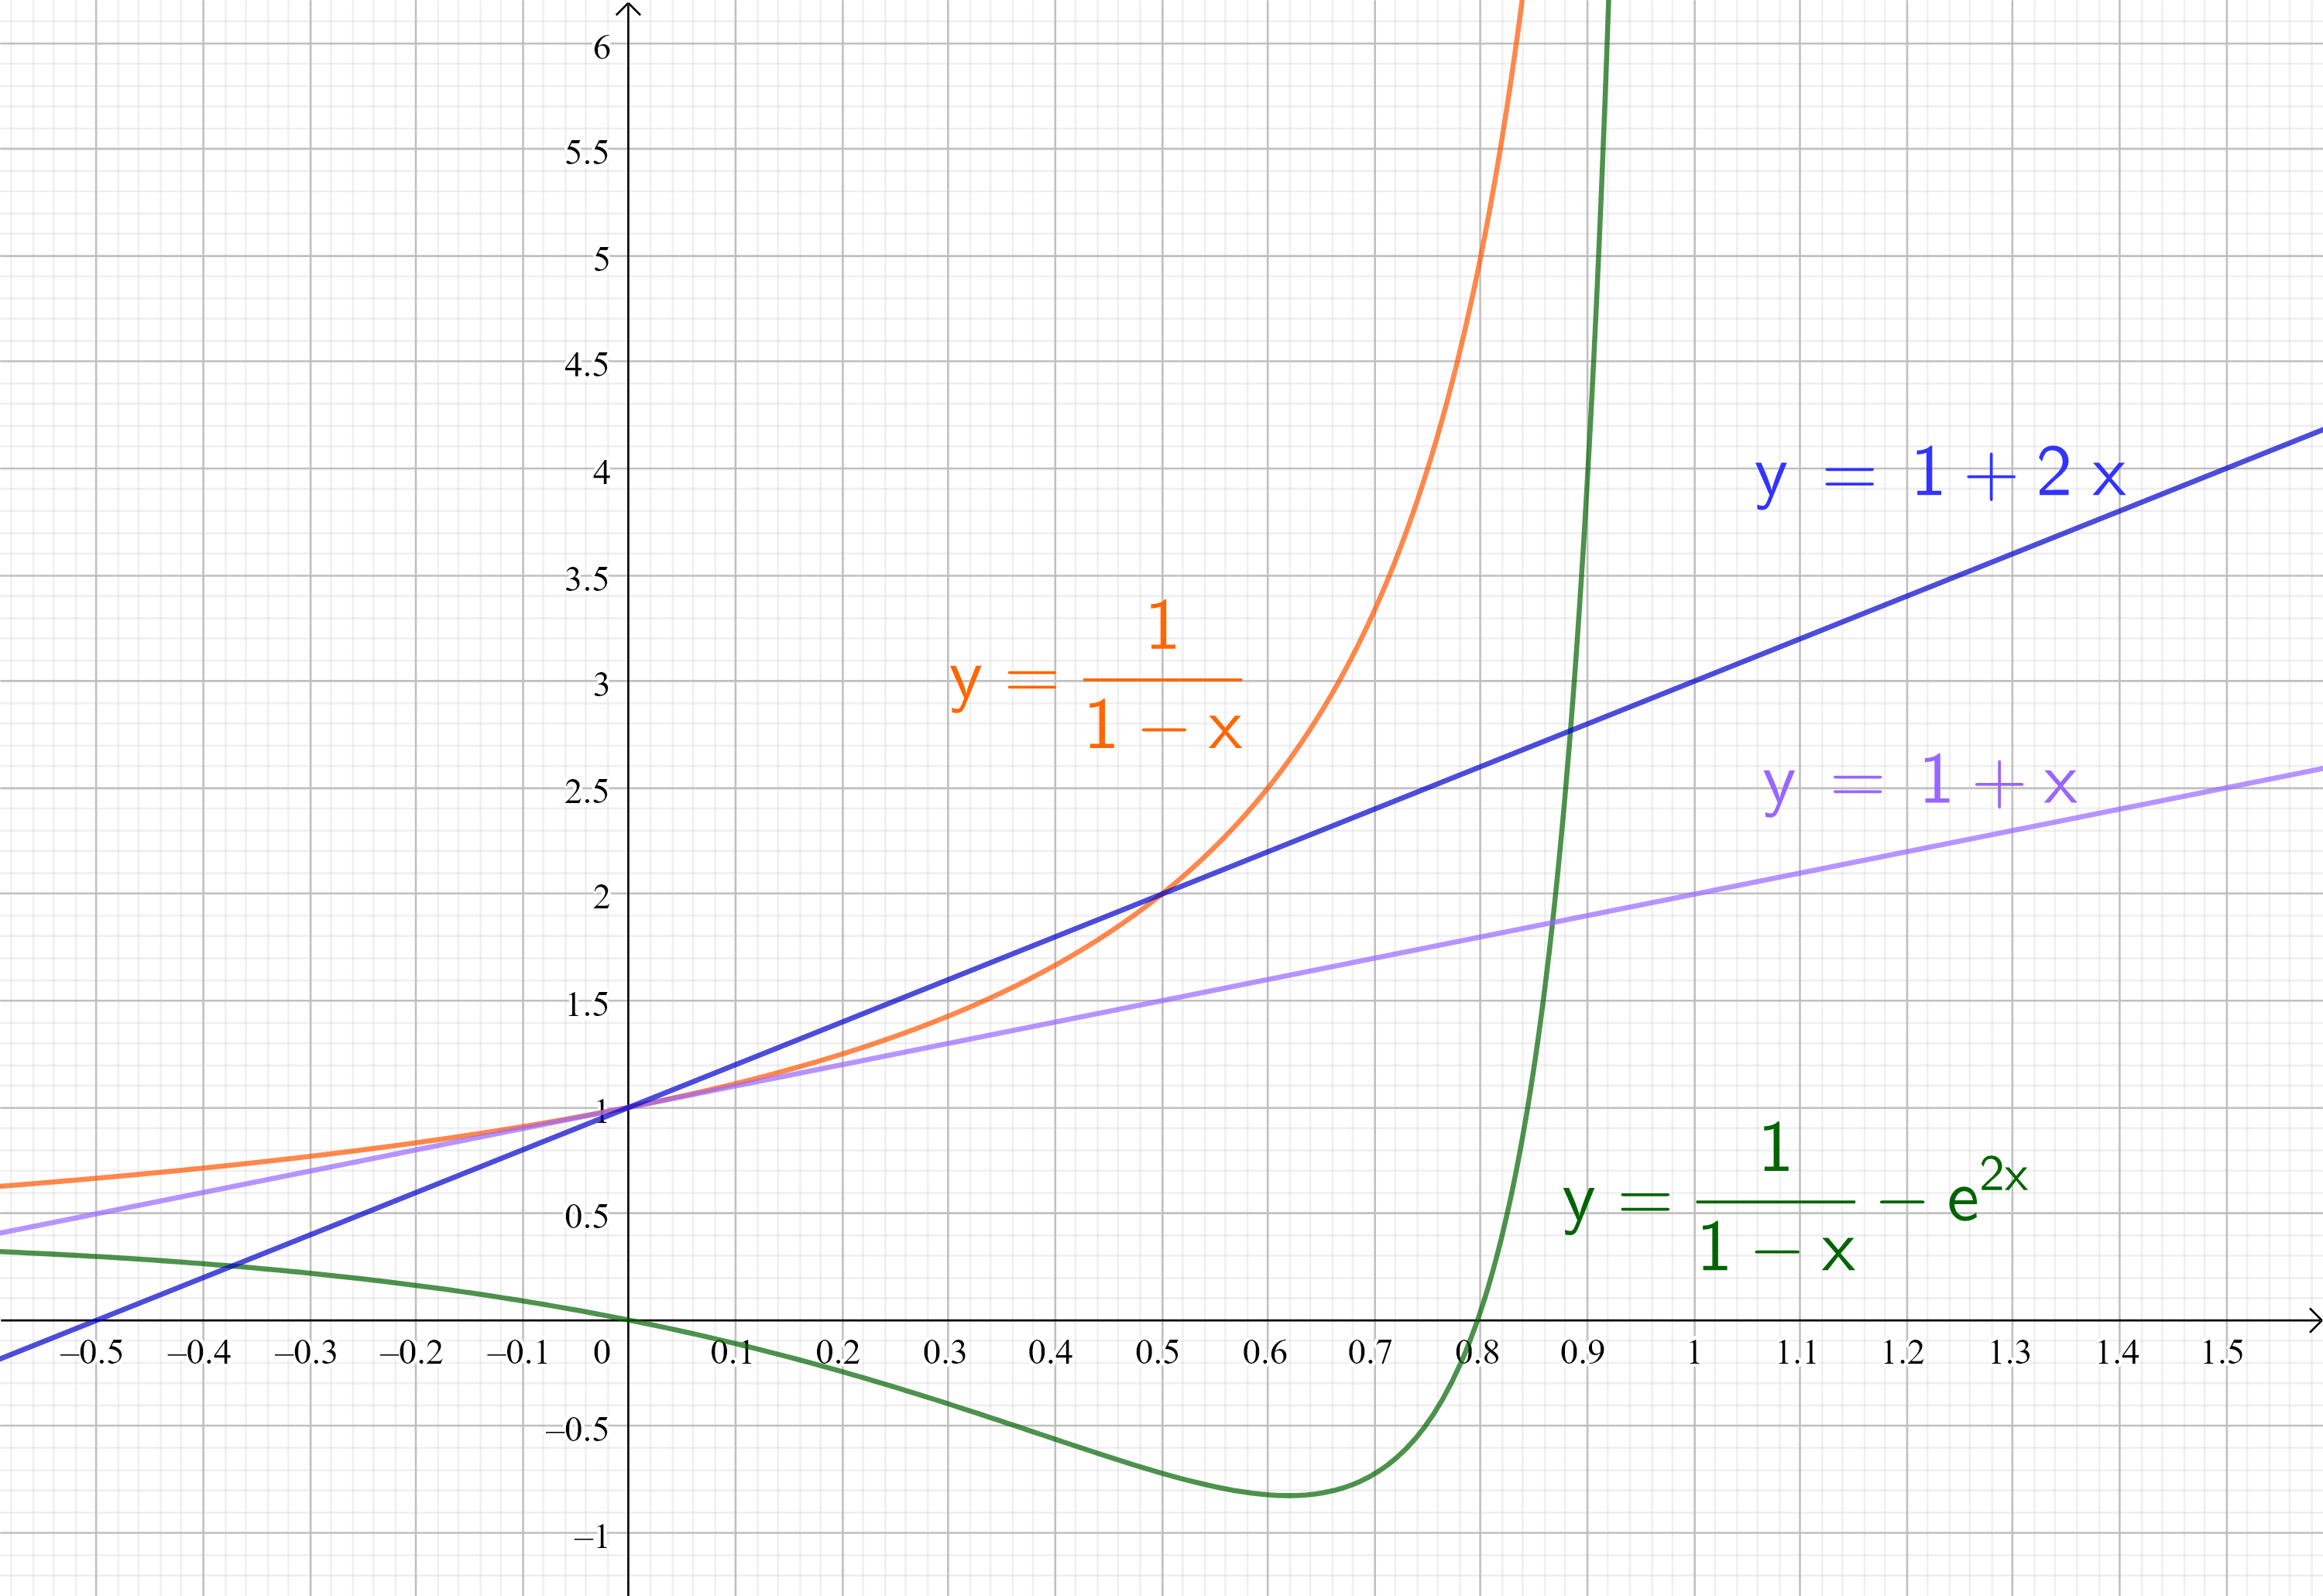
1 + x ≤ e x ≤ 1 − x 1 ≤ 1 + 2 x ≤ exp ( 2 x ) . The tangent line of the function y = 1 / ( 1 − x ) y = 1 / (1 - x) y = 1/ ( 1 − x ) x = 0 x = 0 x = 0 y = 1 + x y = 1 + x y = 1 + x y = 1 / ( 1 − x ) y = 1 / (1 - x) y = 1/ ( 1 − x ) y = 1 + x y = 1 + x y = 1 + x x ≤ 1 x \le 1 x ≤ 1 y = 1 + x y = 1 + x y = 1 + x y = 1 / ( 1 − x ) y = 1 / (1 - x) y = 1/ ( 1 − x ) x x x 0 0 0 x → 1 x \rightarrow 1 x → 1 y = 1 / ( 1 − x ) y = 1 / (1 - x) y = 1/ ( 1 − x )
□ \square □
Proof of the Theorem.
Let 0 ≤ t ≤ min i ∈ [ n ] 1 / ( b i ⋅ 2 ) 0 \le t \le \min_{i \in [n] } 1 / (b_i \cdot \sqrt{2} ) 0 ≤ t ≤ min i ∈ [ n ] 1/ ( b i ⋅ 2 )
Pr [ X ≥ λ ] = Pr [ exp ( t X ) ≥ exp ( t λ ) ] ≤ exp ( − t λ ) ⋅ E [ exp ( t X ) ] = exp ( − t λ ) ⋅ ∏ i ∈ [ n ] E [ exp ( t X i ) ] ≤ exp ( − t λ + ∑ i ∈ [ n ] 2 ⋅ b i 2 ⋅ t 2 )
\begin{aligned}
\Pr[ X \ge \lambda ]
&= \Pr[ \exp( t X) \ge \exp( t \lambda ) ] \\
&\le \exp( - t \lambda) \cdot \mathbb{E}[ \exp(t X) ] \\
&= \exp( - t \lambda) \cdot \prod_{i \in [n] } \mathbb{E}[ \exp(t X_i) ] \\
&\le \exp \left( - t \lambda + \sum_{i \in [n] } 2 \cdot b_i^2 \cdot t^2 \right)
\end{aligned}
Pr [ X ≥ λ ] = Pr [ exp ( tX ) ≥ exp ( t λ )] ≤ exp ( − t λ ) ⋅ E [ exp ( tX )] = exp ( − t λ ) ⋅ i ∈ [ n ] ∏ E [ exp ( t X i )] ≤ exp − t λ + i ∈ [ n ] ∑ 2 ⋅ b i 2 ⋅ t 2 The function f ( t ) ≐ ( ∑ i ∈ [ n ] 2 ⋅ b i 2 ) ⋅ t 2 − λ t f(t) \doteq \left( \sum_{i \in [n] } 2 \cdot b_i^2 \right) \cdot t^2 - \lambda t f ( t ) ≐ ( ∑ i ∈ [ n ] 2 ⋅ b i 2 ) ⋅ t 2 − λ t
t ≤ λ 4 ⋅ ∑ i ∈ [ n ] b i 2 ,
t \le \frac{\lambda}{4 \cdot \sum_{i \in [n] } b_i^2 },
t ≤ 4 ⋅ ∑ i ∈ [ n ] b i 2 λ , and increases afterwards.
If min i ∈ [ n ] 1 / ( b i ⋅ 2 ) ≥ λ / ( 4 ⋅ ∑ i ∈ [ n ] b i 2 ) \min_{i \in [n] } 1 / (b_i \cdot \sqrt{2} ) \ge \lambda / \big( 4 \cdot \sum_{i \in [n] } b_i^2 \big) min i ∈ [ n ] 1/ ( b i ⋅ 2 ) ≥ λ / ( 4 ⋅ ∑ i ∈ [ n ] b i 2 )
min 0 ≤ t ≤ min i ∈ [ n ] 1 / ( b i ⋅ 2 ) f ( t ) = ( ∑ i ∈ [ n ] 2 ⋅ b i 2 ) ⋅ ( λ 4 ⋅ ∑ i ∈ [ n ] b i 2 ) 2 − λ ⋅ λ 4 ⋅ ∑ i ∈ [ n ] b i 2 = − λ 2 8 ⋅ ∑ i ∈ [ n ] b i 2 .
\begin{aligned}
\min_{ 0 \le t \le \min_{i \in [n] } 1 / (b_i \cdot \sqrt{2} ) } f(t)
&= \left( \sum_{i \in [n] } 2 \cdot b_i^2 \right) \cdot \left( \frac{\lambda}{4 \cdot \sum_{i \in [n] } b_i^2 } \right)^2 - \lambda \cdot \frac{\lambda}{4 \cdot \sum_{i \in [n] } b_i^2 } \\
&= - \frac{\lambda^2}{8 \cdot \sum_{i \in [n] } b_i^2 }.
\end{aligned}
0 ≤ t ≤ m i n i ∈ [ n ] 1/ ( b i ⋅ 2 ) min f ( t ) = i ∈ [ n ] ∑ 2 ⋅ b i 2 ⋅ ( 4 ⋅ ∑ i ∈ [ n ] b i 2 λ ) 2 − λ ⋅ 4 ⋅ ∑ i ∈ [ n ] b i 2 λ = − 8 ⋅ ∑ i ∈ [ n ] b i 2 λ 2 . Otherwise, min i ∈ [ n ] 1 / ( b i ⋅ 2 ) ≤ λ / ( 4 ⋅ ∑ i ∈ [ n ] b i 2 ) \min_{i \in [n] } 1 / (b_i \cdot \sqrt{2} ) \le \lambda / \big( 4 \cdot \sum_{i \in [n] } b_i^2 \big) min i ∈ [ n ] 1/ ( b i ⋅ 2 ) ≤ λ / ( 4 ⋅ ∑ i ∈ [ n ] b i 2 )
min 0 ≤ t ≤ min i ∈ [ n ] 1 / ( b i ⋅ 2 ) f ( t ) = ( ∑ i ∈ [ n ] 2 ⋅ b i 2 ) ⋅ ( min i ∈ [ n ] 1 b i ⋅ 2 ) 2 − λ ⋅ ( min i ∈ [ n ] 1 b i ⋅ 2 ) = ( ( ∑ i ∈ [ n ] 2 ⋅ b i 2 ) ⋅ ( min i ∈ [ n ] 1 b i ⋅ 2 ) − λ ) ⋅ ( min i ∈ [ n ] 1 b i ⋅ 2 ) ≤ ( λ 2 − λ ) ⋅ ( min i ∈ [ n ] 1 b i ⋅ 2 ) = − λ 2 ⋅ ( min i ∈ [ n ] 1 b i ⋅ 2 ) .
\begin{aligned}
\min_{ 0 \le t \le \min_{i \in [n] } 1 / (b_i \cdot \sqrt{2} ) } f(t)
&= \left( \sum_{i \in [n] } 2 \cdot b_i^2 \right) \cdot \left( \min_{i \in [n] } \frac{ 1 }{ b_i \cdot \sqrt{2} } \right)^2 - \lambda \cdot \left( \min_{i \in [n] } \frac{ 1 }{ b_i \cdot \sqrt{2} } \right) \\
&= \left( \left( \sum_{i \in [n] } 2 \cdot b_i^2 \right) \cdot \left( \min_{i \in [n] } \frac{ 1 }{ b_i \cdot \sqrt{2} } \right) - \lambda \right) \cdot \left( \min_{i \in [n] } \frac{ 1 }{ b_i \cdot \sqrt{2} } \right) \\
&\le \left( \frac{\lambda}{2} - \lambda \right) \cdot \left( \min_{i \in [n] } \frac{ 1 }{ b_i \cdot \sqrt{2} } \right) \\
&= - \frac{\lambda}{2} \cdot \left( \min_{i \in [n] } \frac{ 1 }{ b_i \cdot \sqrt{2} } \right).
\end{aligned}
0 ≤ t ≤ m i n i ∈ [ n ] 1/ ( b i ⋅ 2 ) min f ( t ) = i ∈ [ n ] ∑ 2 ⋅ b i 2 ⋅ ( i ∈ [ n ] min b i ⋅ 2 1 ) 2 − λ ⋅ ( i ∈ [ n ] min b i ⋅ 2 1 ) = i ∈ [ n ] ∑ 2 ⋅ b i 2 ⋅ ( i ∈ [ n ] min b i ⋅ 2 1 ) − λ ⋅ ( i ∈ [ n ] min b i ⋅ 2 1 ) ≤ ( 2 λ − λ ) ⋅ ( i ∈ [ n ] min b i ⋅ 2 1 ) = − 2 λ ⋅ ( i ∈ [ n ] min b i ⋅ 2 1 ) . □ \square □
Two
There is a trick to combine the two cases into to one.
We can choose arbitrary ν ∈ R \nu \in \mathbb{R} ν ∈ R
ν ≥ ∑ i ∈ [ n ] b i 2 , ν ≥ λ 2 ⋅ max i ∈ [ n ] ( b i ⋅ 2 ) .
\nu \ge \sqrt{\sum_{i \in [n] } b_i^2 },\, \quad\, \nu \ge \sqrt{ \frac{\lambda }{ 2 } \cdot \max_{i \in [n] } (b_i \cdot \sqrt{2}) }.
ν ≥ i ∈ [ n ] ∑ b i 2 , ν ≥ 2 λ ⋅ i ∈ [ n ] max ( b i ⋅ 2 ) . Then, for 0 ≤ t ≤ min i ∈ [ n ] 1 / ( b i ⋅ 2 ) 0 \le t \le \min_{i \in [n] } 1 / (b_i \cdot \sqrt{2} ) 0 ≤ t ≤ min i ∈ [ n ] 1/ ( b i ⋅ 2 )
Pr [ X ≥ λ ] ≤ exp ( − t λ + ∑ i ∈ [ n ] 2 ⋅ b i 2 ⋅ t 2 ) ≤ exp ( − t λ + 2 ⋅ ν 2 ⋅ t 2 )
\begin{aligned}
\Pr[ X \ge \lambda ]
&\le \exp \left( - t \lambda + \sum_{i \in [n] } 2 \cdot b_i^2 \cdot t^2 \right) \\
&\le \exp \left( - t \lambda + 2 \cdot \nu^2 \cdot t^2 \right)
\end{aligned}
Pr [ X ≥ λ ] ≤ exp − t λ + i ∈ [ n ] ∑ 2 ⋅ b i 2 ⋅ t 2 ≤ exp ( − t λ + 2 ⋅ ν 2 ⋅ t 2 ) We can always set
t = λ 4 ⋅ ν 2 ≤ min i ∈ [ n ] 1 b i ⋅ 2 ,
t = \frac{\lambda}{4 \cdot \nu^2 } \le \min_{i \in [n] } \frac{1}{ b_i \cdot \sqrt{2} },
t = 4 ⋅ ν 2 λ ≤ i ∈ [ n ] min b i ⋅ 2 1 , and obtain
Pr [ X ≥ λ ] ≤ exp ( − λ 2 8 ν 2 ) .
\Pr[ X \ge \lambda ] \le \exp \left( - \frac{\lambda^2}{ 8 \nu^2 } \right).
Pr [ X ≥ λ ] ≤ exp ( − 8 ν 2 λ 2 ) . To make the bound as tight as possible, we would like ν \nu ν
ν = max { ∑ i ∈ [ n ] b i 2 , λ 2 ⋅ max i ∈ [ n ] ( b i ⋅ 2 ) } .
\nu = \max \left\{ \sqrt{ \sum_{i \in [n] } b_i^2 }, \sqrt{ \frac{\lambda }{ 2 } \cdot \max_{i \in [n] } (b_i \cdot \sqrt{2}) } \right\}.
ν = max ⎩ ⎨ ⎧ i ∈ [ n ] ∑ b i 2 , 2 λ ⋅ i ∈ [ n ] max ( b i ⋅ 2 ) ⎭ ⎬ ⎫ . The bound is indeed equivalent to the one in the previous section.
Can We Do Better
Can we improve the bound, if we have better approximation of y = 1 / ( 1 − x ) y = 1 / (1 - x) y = 1/ ( 1 − x )
exp ( − t λ ) ⋅ ∏ i ∈ [ n ] E [ exp ( t X i ) ] = exp ( − t λ ) ⋅ ∏ i ∈ [ n ] 1 1 − b i 2 ⋅ t 2
\begin{aligned}
\exp( - t \lambda) \cdot \prod_{i \in [n] } \mathbb{E}[ \exp(t X_i) ]
&= \exp( - t \lambda) \cdot \prod_{i \in [n] } \frac{1}{1 - b_i^2 \cdot t^2 }
\end{aligned}
exp ( − t λ ) ⋅ i ∈ [ n ] ∏ E [ exp ( t X i )] = exp ( − t λ ) ⋅ i ∈ [ n ] ∏ 1 − b i 2 ⋅ t 2 1 Previously, we apply the approximation 1 / ( 1 − x ) ≤ exp ( 2 x ) 1 / (1 - x) \le \exp(2 x) 1/ ( 1 − x ) ≤ exp ( 2 x )
On the other hand, as 1 / ( 1 − x ) ≥ e x 1 / (1 - x) \ge e^x 1/ ( 1 − x ) ≥ e x x ∈ [ 0 , 1 ] x \in [0, 1] x ∈ [ 0 , 1 ]
exp ( − t λ + ∑ i ∈ [ n ] b i 2 ⋅ t 2 )
\begin{aligned}
\exp \left( - t \lambda + \sum_{i \in [n] } b_i^2 \cdot t^2 \right)
\end{aligned}
exp − t λ + i ∈ [ n ] ∑ b i 2 ⋅ t 2 Even if we give maximum freedom to t t t [ 0 , min i ∈ [ n ] 1 / b i ] [0, \min_{i \in [n] } 1/ b_i ] [ 0 , min i ∈ [ n ] 1/ b i ]
{ exp ( − λ 2 / ( 4 ⋅ ∑ i ∈ [ n ] b i 2 ) ) , λ / ( 2 ⋅ ∑ i ∈ [ n ] b i 2 ) ≤ min i ∈ [ n ] 1 / b i exp ( − λ ⋅ ( min i ∈ [ n ] 1 / b i ) + ∑ i ∈ [ n ] b i 2 ⋅ ( min i ∈ [ n ] 1 / b i ) 2 ) , λ / ( 2 ⋅ ∑ i ∈ [ n ] b i 2 ) > min i ∈ [ n ] 1 / b i
\begin{cases}
\exp \left( - \lambda^2 / \big( 4 \cdot \sum_{i \in [n] } b_i^2 \big) \right), & \lambda / \big( 2 \cdot \sum_{i \in [n] } b_i^2 \big) \le \min_{i \in [n] } 1/ b_i \\
\exp \left( - \lambda \cdot ( \min_{i \in [n] } 1 / b_i ) + \sum_{i \in [n] } b_i^2 \cdot ( \min_{i \in [n] } 1 / b_i )^2 \right), & \lambda / \big( 2 \cdot \sum_{i \in [n] } b_i^2 \big) > \min_{i \in [n] } 1/ b_i
\end{cases}
⎩ ⎨ ⎧ exp ( − λ 2 / ( 4 ⋅ ∑ i ∈ [ n ] b i 2 ) ) , exp ( − λ ⋅ ( min i ∈ [ n ] 1/ b i ) + ∑ i ∈ [ n ] b i 2 ⋅ ( min i ∈ [ n ] 1/ b i ) 2 ) , λ / ( 2 ⋅ ∑ i ∈ [ n ] b i 2 ) ≤ min i ∈ [ n ] 1/ b i λ / ( 2 ⋅ ∑ i ∈ [ n ] b i 2 ) > min i ∈ [ n ] 1/ b i This implies that, even if we find some better approximation for y = 1 / ( 1 − x ) y = 1 / (1 - x) y = 1/ ( 1 − x )
Reference
[1]. Chan, T.H.H., Shi, E. and Song, D., 2011. Private and continual release of statistics. ACM Transactions on Information and System Security (TISSEC), 14(3), pp.1-24.
← Back to all notes Back to top ↑